Les actions de Cisco Systems Inc. sont restées stables en fin de séance aujourd'hui après que le géant des infrastructures de réseaux a annoncé des bénéfices et des revenus pour le premier trimestre supérieurs aux attentes de Wall Street.
La société a également relevé ses prévisions pour l’exercice 2027, citant une forte demande pour l’infrastructure de réseau d’intelligence artificielle.
Cisco a déclaré un bénéfice avant certains coûts tels que la rémunération en actions de 1,40 $ par action, dépassant largement l'objectif de Street de 1,33 $ par action. Le chiffre d'affaires du trimestre a bondi de 24 % par rapport à la même période un an plus tôt, à 18,5 milliards de dollars, en avance sur l'estimation consensuelle des analystes de 18,1 milliards de dollars. Au total, le bénéfice net de Cisco a atteint 4,6 milliards de dollars, contre seulement 2,9 milliards de dollars il y a un an.
Bien que le titre soit resté stable lors des échanges prolongés, il est toujours en hausse de 32 % depuis le début de l'année, bien devant l'indice plus large du Nasdaq, qui n'a gagné que 9 % sur la même période.
Cisco s'est efforcé de prendre pied dans le développement de l'infrastructure d'IA qui domine le secteur technologique ces jours-ci, après avoir échoué à capitaliser sur le boom de l'IA générative au début. Cependant, cette avancée intervient à un moment critique, alors que les investisseurs sont de plus en plus préoccupés par la perspective d'un ralentissement de la construction de centres de données après la victoire écrasante du parti démocrate aux élections de mi-mandat aux États-Unis. En outre, des craintes grandissent quant à l’impact de la hausse des coûts d’emprunt sur les projets de construction de centres de données alimentés par l’endettement.
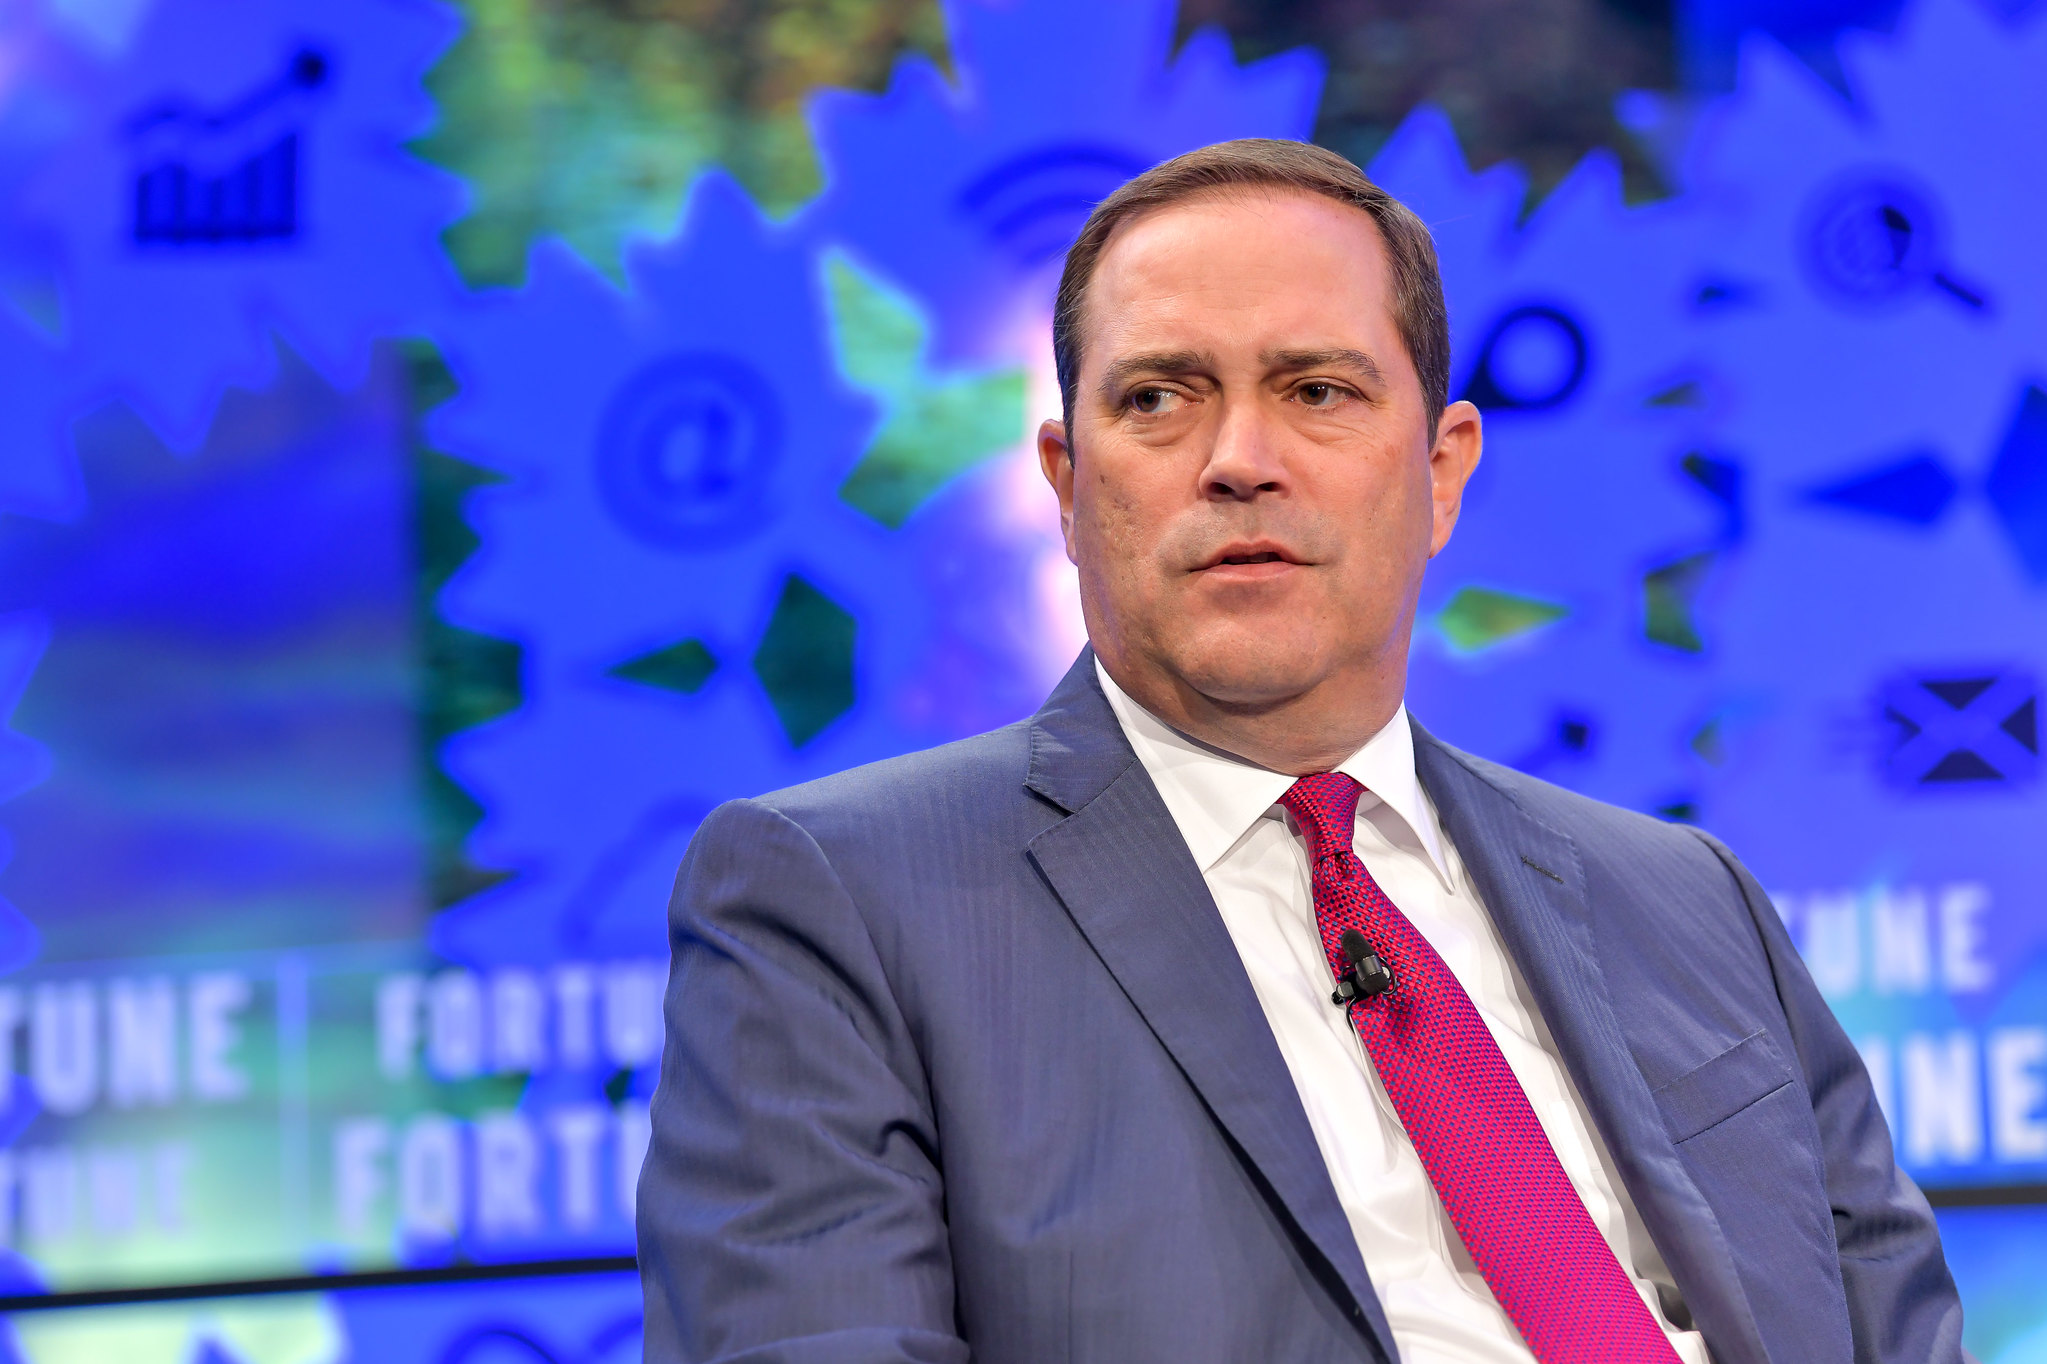
Le PDG de Cisco, Chuck Robbins (photo), s'est néanmoins dit confiant dans la capacité de l'entreprise à maintenir sa dynamique. Il a déclaré aux analystes lors d'une conférence téléphonique que nous en sommes encore aux « tout premiers stades d'un supercycle de réseau pluriannuel ». Il s'est dit convaincu que la technologie de réseautage IA de Cisco est suffisamment puissante pour continuer à saisir une partie des opportunités de plusieurs milliards de dollars qui se présentent.
« Les organisations se tournent vers Cisco pour notre technologie fiable et déterminante sur le marché et notre expertise pour les aider à faire évoluer, sécuriser et optimiser leurs environnements pour l'ère de l'IA agentique », a ajouté Robbins.
Cisco développe également son portefeuille de logiciels avec de nouveaux outils qui peuvent aider les entreprises à constituer des armées d'agents d'IA autonomes capables d'effectuer un travail pour le compte des humains. Elle vend également les logiciels de sécurité nécessaires pour protéger ces agents et leur infrastructure sous-jacente contre les cyberattaques.
La société a déclaré qu'elle augmentait ses prévisions de revenus d'infrastructure d'IA pour l'exercice à 9 milliards de dollars, soit plus du double de ce qu'elle avait gagné au cours de l'exercice 2026. Selon le directeur financier Mark Patterson, la société « débloque un levier d'exploitation important », et c'est ce qui lui permet d'augmenter ses bénéfices « beaucoup plus rapidement » que ses revenus.
Les investisseurs pourraient toutefois encore s'inquiéter des marges brutes de Cisco. Cela préoccupe de nombreuses entreprises, car la pénurie mondiale de puces mémoire a régulièrement augmenté le coût des composants dont les fabricants de matériel ont besoin pour construire leurs produits d'infrastructure de centre de données. La marge brute de Cisco de 65,6 % au cours du trimestre était conforme aux estimations de Street, mais en baisse par rapport aux 68,1 % de l'année dernière.
Bob O'Donnell, analyste chez TECHnalysis Research, a déclaré à Reuters qu'il était peu probable que cette baisse inquiète trop de monde. « Une légère baisse de la marge brute n'est pas une préoccupation majeure étant donné les coûts plus élevés de la mémoire et des composants », a-t-il déclaré. Il a ajouté que les prévisions relevées de l'entreprise ainsi que ses bénéfices et ses revenus solides étaient la principale chose que le marché souhaitait voir.
Pour le trimestre en cours, Cisco a déclaré qu'il espérait un bénéfice compris entre 1,34 et 1,36 dollar par action sur un chiffre d'affaires compris entre 18 et 18,2 milliards de dollars. Il s'agit d'une prévision solide, puisque Street table sur un bénéfice de seulement 1,23 $ par action sur un chiffre d'affaires de 17,88 milliards de dollars.
