Apple Inc. vient de publier sa première publication de résultats depuis que le nouveau directeur général John Ternus a succédé à Tim Cook le 1er septembre, et les résultats ont dépassé les attentes en termes de chiffre d'affaires et de résultat net. Mais la société n'a pas répondu aux attentes concernant les ventes d'iPhone et a proposé des prévisions décevantes pour l'avenir, et le titre a chuté en fin de séance.
La société a annoncé un bénéfice du quatrième trimestre avant certains coûts tels que la rémunération en actions de 2,10 dollars par action, largement supérieur à l'objectif de Wall Street de 1,99 dollars par action. Les revenus pour la période ont augmenté de 12 %, à 114,48 milliards de dollars, dépassant les prévisions des analystes de 113,39 milliards de dollars. Au total, son bénéfice net s'est élevé à 30,71 milliards de dollars à la fin du trimestre, contre seulement 27,46 milliards de dollars un an plus tôt.
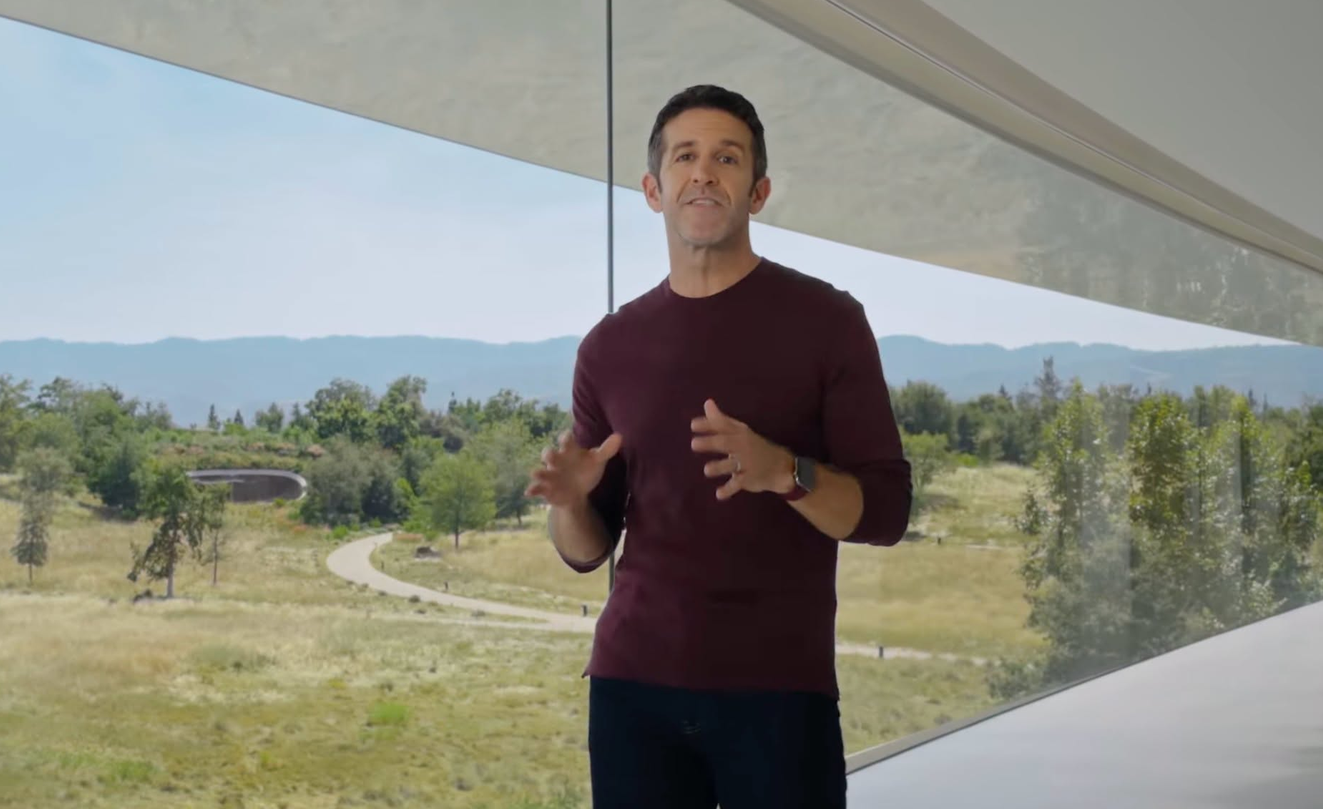
Lorsque Ternus (photo) a remplacé Cook au poste de PDG il y a quelques mois, il s'est rendu compte qu'il accédait à un poste avec des attentes extrêmement élevées, suivant les traces de deux des dirigeants d'entreprise les plus prospères de l'histoire américaine. Steve Jobs a été reconnu pour avoir révolutionné les appareils grand public, tandis que Cook a propulsé l'entreprise vers de nouveaux sommets spectaculaires grâce à son expertise opérationnelle, en faisant l'une des marques les plus emblématiques au monde.
Le poids des attentes se reflète dans l'énorme valorisation d'Apple. Selon l'analyste d'Oppenheimer, Martin Yang, le fabricant d'iPhone se négocie à environ 36 fois les bénéfices attendus pour l'année prochaine. Cela représente une prime par rapport au reste du marché technologique, même si ses bénéfices ne devraient croître que de 1 % cette année, soit plus lentement que la plupart de ses pairs.
Néanmoins, les investisseurs se sont précipités vers Apple parce qu’il s’agit d’une exception dans le boom de l’intelligence artificielle. Alors que ses concurrents dépensent tous des centaines de milliards de dollars pour construire des centres de données, Apple est resté extrêmement efficace en termes de capital, investissant de l'argent dans les rachats d'actions et les dividendes pour les actionnaires. Cela a donné à l'entreprise une forte marge de sécurité, mais sa position pourrait encore être menacée si Ternus ne parvient pas à trouver un moyen d'accélérer le moteur d'innovation d'Apple.
L’entreprise a déjà été critiquée pour ses performances médiocres en matière d’IA. Son chatbot Siri AI tant attendu est finalement arrivé au cours du dernier trimestre, mais il est apparu comme obsolète dès son arrivée. Au moment de son lancement, il avait déjà été dépassé par des agents d'IA autonomes tels que Dots et Muse, capables d'effectuer des tâches en plusieurs étapes pour le compte des utilisateurs, tandis que Siri tâtonne toujours pour répondre aux questions.
Les analystes voulaient savoir si Apple envisageait d'offrir davantage de fonctionnalités d'IA via des abonnements ou des services, mais Ternus a refusé de révéler quels sont les projets futurs de l'entreprise. Mais il a insisté sur le fait qu’Apple dispose de « nombreuses opportunités » de monétisation à l’avenir. « Un exemple est le côté matériel, n'est-ce pas ? » dit-il. « Cela offre une raison impérieuse de mettre à niveau ou de changer. »
Jacob Bourne d'Emarketer a déclaré à SiliconANGLE que la prime boursière d'Apple est probablement liée aux inquiétudes croissantes de certains investisseurs concernant le coût énorme et les rendements incertains du boom de l'IA, qui est tiré par tous les grands pairs technologiques d'Apple. « Son approche tiède des dépenses en infrastructures d'IA a contribué à préserver ses flux de trésorerie, et grâce à des partenariats stratégiques, Apple pourrait être en mesure de renforcer ses capacités d'IA sans assumer les mêmes risques financiers que ses pairs », a déclaré Bourne. « Mais Apple est confronté à ses propres défis, car les appareils compatibles avec l'IA, tels que les lunettes intelligentes, pourraient éventuellement remettre en question le rôle central de l'iPhone dans iOS. L'avantage à long terme d'Apple dépendra de la combinaison de ses atouts matériels avec des capacités d'IA convaincantes, de manière à préserver sa réputation. »
Entre-temps, la pression est forte pour qu'Apple donne aux consommateurs davantage de raisons d'acheter ses appareils coûteux, d'autant plus que les coûts de ces produits sont de plus en plus élevés. Le rapport d'aujourd'hui correspond au premier trimestre complet de produits Apple plus chers après une hausse des prix en juin résultant de la hausse du coût des fournitures de mémoire et d'autres composants.
Le prix de la plupart des iPhone a augmenté d'environ 100 dollars, mais les consommateurs ne semblent pas avoir puni Apple. Au contraire, les revenus de l'iPhone ont été un point positif, atteignant 57,58 milliards de dollars sur le trimestre, en hausse de 17 % par rapport à l'année précédente et au-dessus de l'estimation consensuelle de 56,54 milliards de dollars. Et ce malgré le trimestre qui ne comprend que huit jours de ventes de nouveaux iPhone 18 Pro et aucun des nouveaux appareils phares, l'iPhone Duo.
Apple avait besoin d'un bon trimestre grâce à l'iPhone car son principal moteur de croissance, le secteur des services, ralentit. Les revenus y ont atteint 31,57 milliards de dollars, juste en dessous des prévisions de 31,58 milliards de dollars de Street, soit une croissance de moins de 10 % au cours du trimestre, son taux de croissance le plus lent depuis septembre 2022. L'activité comprend les revenus d'une large gamme de produits et services, tels que le stockage iCloud, les garanties AppleCare, les frais de l'App Store et les revenus de licence de Google LLC pour avoir mis son moteur de recherche comme option par défaut dans le navigateur Safari.
« Nous avons constaté de solides performances dans de nombreuses catégories de services, avec des records sans précédent dans la vidéo, les services cloud, les services de paiement et la publicité, et un record pour le trimestre de septembre dans la musique », a déclaré Tetanus aux analystes.
Apple a enregistré de meilleures performances dans sa division informatique Mac, avec des ventes de 10,79 milliards de dollars dépassant largement les prévisions de 9,61 milliards de dollars de Street. Le chiffre d'affaires de l'unité a augmenté de près de 24 % sur une base annuelle, suite au lancement des nouveaux ordinateurs portables Mac Studio et Mac Mini en août.
La division iPad a toutefois été un désastre, puisque les ventes ont diminué de plus de 10 % par rapport à l'année précédente, à 6,3 milliards de dollars, en deçà des prévisions de 6,7 milliards de dollars de Street. Le mois dernier a vu le lancement d'un nouveau modèle d'iPad Mini, après le lancement de l'iPad Air mis à jour en mars, mais malgré ces versions, aucun modèle phare n'a été lancé cette année, ce qui semble avoir nui aux performances de l'entreprise. Interrogé sur ce manque, Ternus a imputé les contraintes d'approvisionnement et une comparaison difficile avec l'année dernière comme principales raisons de sa performance décevante.
Les performances décevantes des services d'Apple et des unités iPad ont été aggravées par ce qui a été considéré comme de faibles prévisions pour le trimestre en cours, qui inclut la période de pointe des ventes de Noël. Le directeur financier d'Apple, Kevan Parekh, n'a pas fourni de chiffres concrets, mais a déclaré que la société s'attend à une croissance de son chiffre d'affaires comprise entre 7 et 10 % au cours du trimestre. Les analystes de Wall Street tablent toutefois sur une croissance plus élevée, de 11,4 %. Parekh a également révélé qu'Apple prévoit que sa marge brute chutera entre 45 % et 46 %, en baisse par rapport au quatrième trimestre.
L'action Apple a chuté de près de 3 % par rapport au rapport d'aujourd'hui, mais elle est toujours en hausse de plus de 24 % depuis le début de l'année, contre un gain d'un peu plus de 10 % pour l'indice plus large S&P 500.
