Les fabricants de puces Qualcomm Inc., Arm Holdings Ltd. et GlobalFoundries Ltd. ont eu du mal à faire bouger les choses aujourd'hui après avoir publié des résultats financiers qui ont clairement laissé les investisseurs en vouloir plus.
Après une hausse impressionnante des bénéfices d'Advanced Micro Devices Inc. à peine 24 heures plus tôt, les investisseurs avaient peut-être des attentes accrues. Mais s'ils l'ont fait, un jour où le marché a grimpé en flèche suite aux résultats des élections américaines, ils ont été clairement déçus par les performances fragiles de Qualcomm, qui a dépassé les attentes en termes de bénéfices mais a manqué de revenus et a fourni des prévisions faibles. Le résultat était prévisible, avec un stock en baisse de plus de 6 % après les heures d'ouverture.
Arm et GlobalFoundries ont fait mieux, mais cela n'a pas suffi à satisfaire les investisseurs de plus en plus préoccupés par la durabilité du secteur de l'intelligence artificielle, qui a stimulé une croissance significative pour les trois fabricants de puces au cours des deux dernières années.
La plus grande déception a été Qualcomm, qui a annoncé un bénéfice du quatrième trimestre avant certains coûts tels que la rémunération en actions de 2,17 dollars par action sur un chiffre d'affaires de 10,44 milliards de dollars, en hausse de seulement 8 % par rapport à l'année précédente. Les résultats ont été mitigés, Wall Street espérant un bénéfice de 2,16 dollars par action sur un chiffre d'affaires de 10,48 milliards de dollars. Pour le trimestre en cours, Qualcomm a déclaré qu'il s'attend à un bénéfice d'environ 2,25 dollars par action, à mi-chemin de sa fourchette prévisionnelle sur un chiffre d'affaires de 10,48 milliards de dollars, ce qui est en deçà de l'objectif de Street de 2,27 dollars par action de bénéfice et de 10,48 milliards de dollars de chiffre d'affaires.
Les problèmes de Qualcomm proviennent du fait qu'il est moins exposé à la croissance effrénée du secteur de l'IA que de nombreux autres fabricants de puces. L'essentiel de ses ventes provient des systèmes sur puces et des modems pour smartphones. Mais le marché est actuellement ébranlé par la hausse du coût de composants tels que la mémoire, qui a contraint les fabricants de téléphones à augmenter leurs prix, réduisant ainsi la demande. Qualcomm a tenté de résister à la tempête en augmentant récemment les prix de ses propres puces, mais ses ventes de puces pour smartphones ont chuté de 26 % au cours du trimestre, à seulement 5,14 milliards de dollars, bien en deçà de l'objectif de 5,21 milliards de dollars fixé par Street.
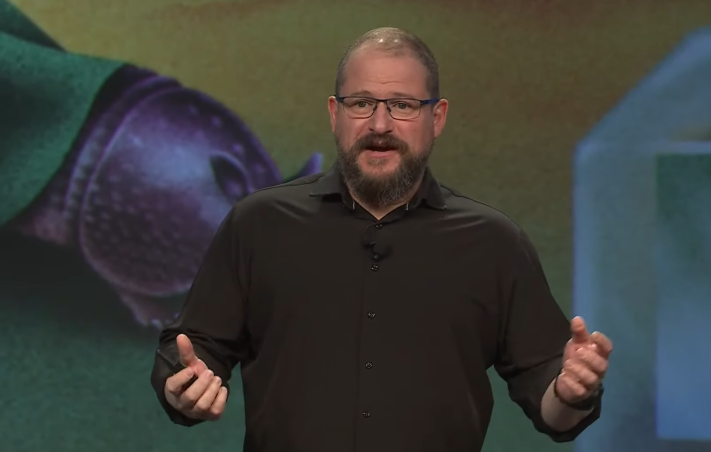
Sous la direction de Cristiano Amon (photo), Qualcomm a tenté de pivoter et de renforcer sa position sur les marchés alternatifs des puces, en particulier dans le secteur des centres de données IA. Les revenus de ce segment ont atteint 650 millions de dollars au cours du trimestre, mais ils restent éclipsés par ceux des smartphones.
Néanmoins, Amon a insisté sur le fait que la société augmenterait son activité de centres de données pour atteindre plus de 5 milliards de dollars de chiffre d'affaires d'ici la fin de l'exercice 2027. Il a déclaré que la société avait récemment conclu un accord avec un hyperscaler mondial anonyme pour les puces de connectivité optique. « Nous n'avons pas de problème de demande, c'est un problème d'offre », a-t-il déclaré aux analystes lors d'une conférence téléphonique. « Si j'avais plus d'approvisionnement, je ferais probablement mieux. »
L'activité automobile de Qualcomm a été un point positif, avec des ventes en hausse de 89 % pour atteindre 1,99 milliard de dollars au cours du trimestre, au-dessus de l'estimation consensuelle de Street de 1,66 milliard de dollars. Les revenus de l'Internet des objets se sont élevés à 1,88 milliard de dollars, en hausse de 4 % par rapport à l'année dernière et juste au-dessus des estimations de Street.
Enfin, il y a l'activité QTL de Qualcomm, qui génère des revenus grâce aux licences de propriété intellectuelle pour les modems, la connectivité 5G et d'autres technologies. Ce segment a ajouté 1,3 milliard de dollars de revenus, en baisse de 7 %, malgré la signature d'accords de licence renouvelés avec Apple Inc., Transsion Inc. et Huawei Technologies Co. Ltd.
Bras
La société de conception de puces Arm a publié des résultats beaucoup plus acceptables, mais elle s'est montrée quelque peu prudente dans ses prévisions pour le trimestre en cours, et son action était en baisse de 2 % en fin de séance aujourd'hui. La société a annoncé un bénéfice ajusté de 52 cents par action, dépassant tout juste l'objectif de 48 cents fixé par Street, tandis que le chiffre d'affaires a augmenté de 27 % par rapport à l'année précédente, à 1,44 milliard de dollars, en avance sur l'estimation de 1,38 milliard de dollars des analystes.
Contrairement à Qualcomm, Arm ne fabrique pas de puces complètes pour ses clients, mais conçoit et licencie des modèles de processeurs pour des clients tels qu'Apple Inc., Samsung Electronics Co. Ltd. et Qualcomm afin de créer leurs propres puces personnalisées. Là où Arm ressemble le plus à Qualcomm, c'est dans sa stratégie, où il pivote également pour se concentrer sur la conception de puces de centres de données, en essayant d'exploiter la demande de calcul d'IA. Arm a déclaré que son activité de centres de données était le principal moteur de croissance cette année, les redevances y doublant d'une année sur l'autre.
Cependant, les conseils d'Arm n'ont pas vraiment réussi à enthousiasmer les investisseurs. La société a déclaré qu'elle s'attendait à un bénéfice de 56 cents par action, plus ou moins quatre cents, à comparer aux prévisions de Wall Street de 55 cents par action. Pour les revenus, il vise 1,54 milliard de dollars, plus ou moins 50 millions de dollars, ce qui est juste au-dessus de l'objectif de 1,52 milliard de dollars de la rue.
Fonderies mondiales
GlobalFoundries a fait un peu mieux que ses pairs aujourd'hui, publiant des résultats et des prévisions pour le courant qui ont dépassé les attentes. Cependant, son stock est resté stable après les heures normales.
La société a déclaré au troisième trimestre un bénéfice ajusté de 53 cents par action sur un chiffre d'affaires de 1,9 milliard de dollars, en hausse de 12 % par rapport à l'année précédente, avec une croissance tirée par la forte demande des clients de l'IA et des centres de données, a-t-elle indiqué. Les résultats ont été meilleurs que prévu, les analystes tablant sur un bénéfice de 51 cents sur un chiffre d'affaires de 1,89 milliard de dollars.
GlobalFoundries diffère également de Qualcomm, en ce sens qu'il s'agit d'un fabricant sous contrat pur qui construit les processeurs conçus par des entreprises de semi-conducteurs, plutôt que de concevoir lui-même des puces ou de les vendre sous sa propre marque. Qualcomm est en fait l'un de ses plus gros clients, aux côtés de Broadcom Inc., NXP Semiconductors NV et Infineon Technologies Inc. En tant que telle, sa fortune est également très proche de celle des concepteurs de puces qu'elle approvisionne.
Pour le trimestre en cours, GlobalFoundries a déclaré qu'elle espérait un bénéfice de 59 cents par action, plus ou moins cinq cents, sur un chiffre d'affaires d'environ 2 milliards de dollars. Wall Street vise un bénéfice de 57 cents par action et a le même objectif de revenus.
