Cisco Systèmes Inc. ouvert exercice 2027 avec un trimestre cela devrait soulever la question de savoir si l’intelligence artificielle agira comme un vent arrière massif pour qu’elle se repose. Les revenus et les bénéfices ont atteint des records, les taux de croissance ont été les meilleurs que Cisco ait affichés depuis plus de 15 ans, et la direction a relevé ses perspectives pour l'ensemble de l'année et son objectif de revenus pour l'infrastructure d'IA.
Même si Cisco a réalisé une série de trimestres solides, certains investisseurs s'inquiètent de la durabilité de la croissance. Après avoir écouté l’appel des analystes, je maintiens que les observateurs de Cisco devraient s’attendre à une croissance accélérée, car l’IA agira comme un catalyseur pendant plusieurs années. Voici mes cinq réflexions, ainsi que la mesure qui, à mon avis, devrait le plus intéresser les investisseurs :
C'est un supercycle, pas un high de sucre
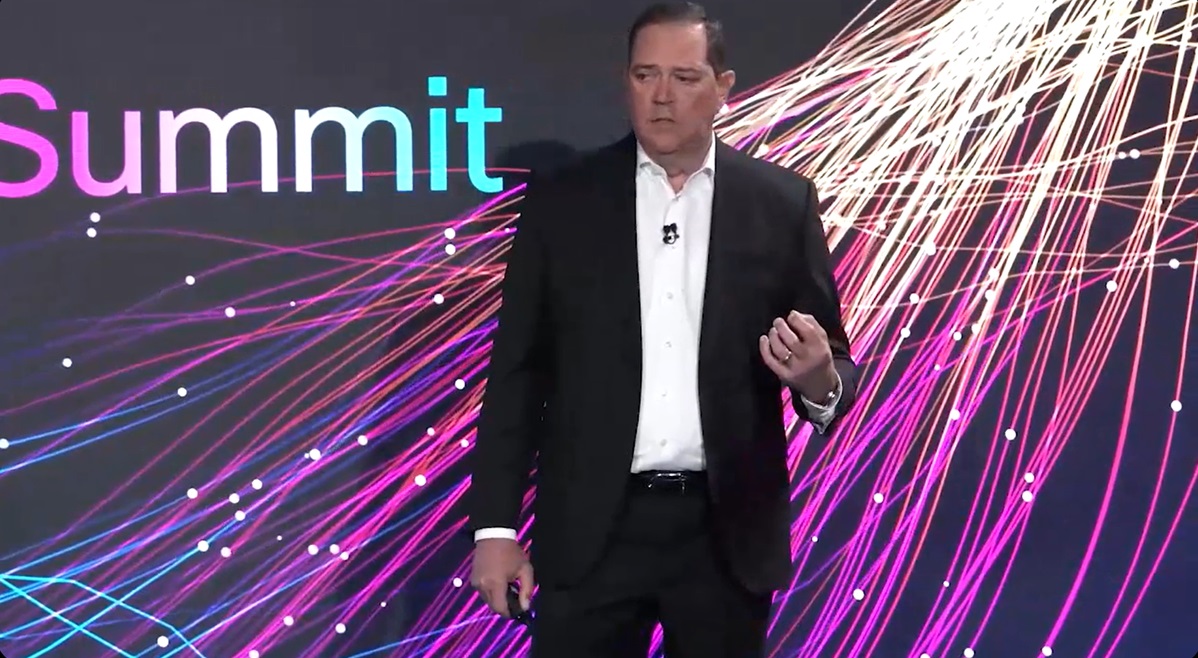
Lorsqu'on lui a demandé pourquoi il ne s'agissait pas simplement du sommet d'un cycle de dépenses hyperscaler, le directeur général Chuck Robbins (photo) a cité cinq moteurs de croissance : l'IA hyperscale, le rafraîchissement du campus, le cycle de mise à niveau de la sécurité « post-Mythos », l'infrastructure souveraine et les centres de données hybrides d'entreprise. « Ces cinq projets portent sur plusieurs années et plusieurs milliards », a-t-il déclaré. « Et ils en sont tous à un stade relativement précoce. » En particulier, l’opportunité entrepreneuriale en est à ses balbutiements. En utilisant l'analogie avec le baseball pour désigner « à quelle manche » nous participons, les lanceurs sont encore en train de s'échauffer et l'entreprise est ce que Cisco fait de mieux.
Bien que les hyperscalers aient stimulé la croissance de l’IA dans l’ensemble du secteur, une seule des cinq tendances soulignées par Robbins était liée à ce groupe d’entreprises. Le directeur financier, Mark Patterson, a renforcé ce point en analysant l'augmentation des prévisions, en soulignant qu'une part importante provenait des activités principales et non hyperscale de Cisco. « Il ne s'agit pas seulement du campus », a-t-il déclaré. « Il s'agit d'un projet généralisé et le noyau continue de bien fonctionner. »
Le marché considère toujours l’entreprise comme une activité qui se renouvelle lentement. L'appel a clairement démontré qu'il est sur le point de devenir la partie la plus importante de l'histoire de l'IA de Cisco.
Le rafraîchissement du campus vient à peine de commencer, et Mythos en est l'accélérateur
Lors de la séance de questions-réponses avec les investisseurs, un point de données méritait d'être souligné. Robbins a déclaré que parmi les commutateurs de campus vendus par Cisco ce trimestre, « seulement 9 % provenaient réellement du nouveau portefeuille ». Malgré plusieurs trimestres de forte croissance des campus, la base installée a à peine évolué vers la génération suivante.
Deux forces pousseront cette base pour accélérer une mise à niveau. L’une d’entre elles est l’IA agentique, qui, selon Robbins, favorise « la modernisation pour des raisons de bande passante », car les agents génèrent un trafic que les réseaux de campus n’ont jamais été conçus pour gérer. L’autre concerne les retombées sécuritaires de modèles pionniers tels que Claude Mythos d’Anthropic – le moment Mythos. « Nous commençons à entendre des clients attribuer leurs commandes aux premières implications de Mythos », a déclaré Robbins, soulignant que les fournisseurs de services européens mettent à niveau leurs équipements de gestion des locaux clients.
Robbins a ajouté que les clients « doivent obtenir une architecture parfaitement adaptée ». Cela suggère une refonte longue et délibérée plutôt qu’une frénésie d’achats, caractéristique d’un cycle pluriannuel.
Silicon One a fait de Cisco une entreprise de silicium
Cisco a longtemps été critiqué pour avoir construit son propre silicium alors que l'industrie se tournait vers le silicium marchand. Robbins a déclaré qu'en dehors de l'optique, le secteur de l'IA à grande échelle est constitué de « plates-formes 100 % basées sur Silicon One ». Le P200 continue de remporter des contrats à grande échelle et le G300 est désormais dans les laboratoires des clients.
Lorsqu'on lui a demandé pourquoi Cisco continue de remporter ces contrats, Robbins est resté simple : « C'est vraiment une question de performances et de puissance. Et l'accent est mis sur la diversité du silicium dans l'espace. » Le deuxième point est le plus stratégique. Aucun hyperscaler ne veut d'un fournisseur unique pour une couche critique de sa structure d'IA, et Cisco est la deuxième source crédible.
Le plus grand jeu à long terme est l’entreprise. Silicon One est déjà commercialisé dans une partie du portefeuille de l'entreprise, et Robbins a déclaré que l'objectif de la conversion totale d'ici l'exercice 2029 « est toujours sur la bonne voie ». Cela donne à Cisco une architecture de silicium unique, du centre de données hyperscale à la succursale, avec un contrôle des coûts et une feuille de route que les concurrents ne peuvent égaler.
La réalité est qu'avec les volumes de Cisco, cela n'a aucun sens d'acheter du silicium marchand. Non seulement il peut le construire à moindre coût, mais il peut également l’optimiser spécifiquement pour ses propres fonctionnalités et capacités.
L'IA d'entreprise devient hybride et souveraine, ce qui met à profit les atouts de Cisco
Un thème récurrent de l’appel est que l’IA est en train de se décentraliser. « Nos entreprises clientes exécuteront des applications d'IA dans le cloud, mais elles investiront également massivement dans des centres de données privés », a déclaré Robbins. « Ils souhaitent exécuter des modèles open source et open source dans leurs propres centres de données. Ils souhaitent s'entraîner sur leurs propres données dans leurs propres centres de données. »
La souveraineté va dans la même direction, avec Cisco étendant son portefeuille d'infrastructures critiques souveraines de l'Europe au Canada et annonçant à l'avance l'Inde. Robbins a noté que Cisco est « l'une des rares entreprises à avoir maintenu un solide portefeuille sur site ». Pendant des années, les analystes ont considéré cette orientation sur site comme un handicap. Dans un monde où les pays et les industries réglementées souhaitent contrôler leurs opérations, cela est devenu un avantage.
Ce qui est tout aussi important est ce que Cisco ne recherche pas. Robbins a qualifié l'exposition au néocloud de « relativement peu importante », ajoutant que « nous avons été très conservateurs en ce qui concerne la situation du crédit ». C'est un choix discipliné. Cisco se développe dans les parties les plus sûres du développement de l'IA plutôt que de financer ses acheteurs les plus risqués.
Compte tenu du nombre de néoclouds, on pourrait les considérer comme une énorme mine d’or, mais ils nécessitaient souvent un financement du fournisseur. Si le neocloud ne réussit pas, c'est l'organisme de financement qui tient le sac. C’était le cas des ESLC à l’époque d’Internet. Cisco était alors conservateur et continuera de l’être.
La sécurité a franchi un cap et le vrai prix est la confiance des agents
La sécurité a été le point faible de l'histoire de Cisco, les progrès de ce trimestre sont donc importants. Robbins a déclaré que les commandes de sécurité de base, à l'exclusion de Splunk, étaient « les meilleures depuis trois ans », avec des pare-feu, un accès sécurisé Zero Trust et AI Defense qui gagnent tous des clients. Patterson a déclaré que Cisco est « un peu au-dessus des attentes que nous avons définies » et se sent « heureux de franchir le cap ».
Le cycle de rafraîchissement détermine les chiffres à court terme, mais le prix stratégique est la confiance envers les agents IA. Robbins a déclaré que les conversations d'entreprise se concentrent désormais sur « la sécurité agent, l'identité agent, l'observabilité agent, ainsi que la nouvelle architecture de sécurité nécessaire à l'ère de l'IA ». Le réseau est l’endroit où circule le trafic des agents, ce qui en fait le point d’application naturel. Cisco possède plus de ce réseau que quiconque.
Les préoccupations des investisseurs ont reçu des réponses claires. En ce qui concerne les marges, a déclaré Patterson, « les marges brutes sont à peu près conformes aux objectifs » et en matière d'approvisionnement, « nous ne constatons pas beaucoup de problèmes ». Robbins a ajouté que Cisco augmente ses revenus « avec moins d'effectifs qu'au début » il y a deux ans.
La mesure clé pour les investisseurs
Le chiffre que je surveillerais de plus près n’est pas celui des revenus de l’IA, des commandes sur les campus ou de la marge brute. C'est la croissance de Cisco Cloud Control. Robbins l'a mentionné presque en passant, notant des milliers d'inscriptions et d'intégrations avec AI Canvas, Cisco IQ et Cisco Model Foundry. La plupart des gens considèrent Cloud Control comme un outil de gestion de réseau, mais cela sous-estime grandement son potentiel.
Cloud Control est désormais le produit principal de Cisco. La meilleure analogie est VMware vCenter, le point de contrôle du centre de données qui a transformé un ensemble de produits en une plate-forme collante. Les hyperviseurs moins chers, parfois gratuits, n'ont jamais entamé la part de VMware, car le contrôle opérationnel obtenu grâce à vCenter dépassait de loin les quelques dollars économisés sur les licences d'hyperviseur. Le contrôle du cloud est plus large et potentiellement plus impactant, car Cisco le positionne comme le point de contrôle de l'IA d'entreprise, et pas seulement du réseau, grâce aux fonctionnalités suivantes.
- UN plan de contrôle centralisé sur l’infrastructure Cisco, partenaire et tierce.
- Un plateforme d'opérations agents où les agents d’IA gèrent les opérations quotidiennes de réseau et de sécurité.
- Un Moteur de dépannage basé sur l'IA cela réduit le temps de résolution d’heures à minutes.
- Un plateforme de développement d'applications pour l'infrastructurepermettant aux clients et partenaires de s'appuyer sur le réseau.
- UN ensemble d'outils de réglage fin du modèle pour l'IA spécifique à un domaine, via Model Foundry.
- UN plateforme de confiance qui applique la politique pour les utilisateurs, les appareils et les agents.
- Un plateforme d'observabilité qui rassemble le réseau, la sécurité et la télémétrie Splunk dans une seule vue.
- UN plateforme tokenomique qui aide les entreprises à comprendre et à gérer les coûts de l’IA et ce qu’elle offre.
Les nombreux concurrents de Cisco en matière de réseaux et de sécurité disposent de leurs propres plates-formes d'opérations agents, et nombre d'entre eux ont devancé Cisco sur le marché. Toutefois, Cisco a joué le jeu sur le long terme. Lors de mes conversations avec Jeetu Patel, directeur des produits, il a insisté sur l'importance du contrôle du cloud dans la vision de Cisco de passer à une entreprise de plate-forme. Il permet aux clients de gérer l'infrastructure sous-jacente, y compris les tiers, via un tableau de bord unique.
Si Cloud Control devient la console informatique d'entreprise pour gérer l'infrastructure de l'ère de l'IA, Cisco cessera de rivaliser sur les boîtiers et commencera à rivaliser sur le contrôle. Les cycles matériels fluctuent toujours, il est donc impossible d’être toujours le meilleur de sa catégorie. Que cela devienne une transformation pour Cisco dépend du fait que les clients exécutent ou non leurs environnements sur Cloud Control. Mon conseil à Cisco est de commencer à divulguer l'utilisation active, les intégrations des partenaires et les taux d'attachement pour la plate-forme.
Mon conseil aux investisseurs est de commencer à les demander. Ce chiffre vous dira ce que vaut Cisco dans cinq ans.
Zeus Kerravala est analyste principal chez ZK Research, une division de Kerravala Consulting. Il a écrit cet article pour SiliconANGLE.
