
Les actions d'Alphabet Inc. ont chuté de plus de 9 % après les heures d'ouverture après que la société mère de Google a signalé un manque à gagner stupéfiant et une baisse substantielle de ses flux de trésorerie disponibles à la fin de son troisième trimestre.
Le géant des moteurs de recherche et du cloud computing a annoncé un bénéfice ajusté de seulement 2,67 dollars par action au troisième trimestre, bien en deçà de l'objectif de 3,02 dollars par action de Wall Street. Les revenus de la période ont également été insuffisants. Bien qu'il ait augmenté de 25 % par rapport à l'année précédente pour atteindre 127,58 milliards de dollars, les analystes visaient des ventes encore plus importantes, à 128,22 milliards de dollars, et ont été profondément déçus de voir que la société ne pouvait pas dépasser ce chiffre.
Le premier échec de l'entreprise en matière de résultat net et de résultat net en près de quatre ans signifie qu'elle a également subi une baisse globale de son bénéfice net, qui s'est élevé à 26,17 milliards de dollars, contre 34,98 milliards de dollars pour la même période il y a un an.
Alphabet a également annoncé un flux de trésorerie disponible négatif de 9,07 milliards de dollars, bien inférieur aux 2,7 milliards de dollars attendus par les analystes. Ce qui est encore plus étonnant, c’est que les dirigeants ne peuvent pas imputer uniquement le déficit aux dépenses en infrastructures d’intelligence artificielle. En effet, les dépenses en capital d'Alphabet au cours du trimestre ont totalisé 51,36 milliards de dollars, soit en deçà des 55,09 milliards de dollars attendus par les analystes.
À l'avenir, Anat Ashkenazi, directrice financière d'Alphabet, a déclaré que la société maintient ses prévisions de dépenses en capital pour l'ensemble de l'année, comprises entre 195 et 205 milliards de dollars. Elle a également réitéré les plans de l'entreprise pour que ce chiffre dépasse 300 milliards de dollars au cours de l'exercice 2027.
Certains investisseurs sont de plus en plus préoccupés par les plans de dépenses effrénés des fournisseurs de cloud dits hyperscalers tels qu'Alphabet et recherchent des signes indiquant qu'ils seront en mesure de générer un retour sur ces investissements de plusieurs milliards de dollars, mais cela ne semble pas se produire de si tôt.
Alphabet a continué à emprunter massivement au cours du trimestre, sa dette à long terme s'élevant à 125,1 milliards de dollars, contre seulement 21,6 milliards de dollars il y a un an. Cela représente une augmentation d'environ 479 % d'une année sur l'autre. Alphabet a également manqué de bénéfice d'exploitation au cours du trimestre, avec un total de 40,58 milliards de dollars en deçà des 43,19 milliards de dollars visés par les analystes.
La société a bénéficié d'un chiffre d'affaires exceptionnel de 99,03 milliards de dollars grâce à ses participations dans des sociétés d'IA telles que Anthropic PBC et Space Exploration Technologies Corp. Mais cette catégorie a également pesé sur ses résultats, avec des pertes nettes liées à ces investissements s'élevant à 8,66 milliards de dollars au cours du trimestre.
L'absence de bénéfices globaux semble pire que celle de l'activité sous-jacente d'Alphabet, car elle est principalement due à des pertes financières plutôt qu'à des pertes opérationnelles, a souligné Thomas Monteiro, analyste chez Investing.com. « Mais le bénéfice d'exploitation a également été insuffisant et c'est plus important », a-t-il déclaré. « Jusqu'à présent, les dépenses en IA n'affectaient que les flux de trésorerie d'Alphabet, mais ce trimestre, elles ont commencé à se refléter également dans les bénéfices, et la pression ne fera qu'augmenter à mesure que la dépréciation augmente et que le coût du capital est réévalué à la hausse. »
La majeure partie de l’argent qu’Alphabet consacre à l’infrastructure d’IA profite directement à sa division de cloud computing, qui héberge la plupart des services d’IA qu’elle propose, et l’impact est au moins visible dans la croissance de ses revenus. Au cours du trimestre, les revenus de Google Cloud ont plus que doublé pour atteindre 30,7 milliards de dollars, dépassant ainsi l'objectif de 28,7 milliards de dollars des analystes. Le directeur général de Google Cloud, Thomas Kurian, participant pour la première fois à une conférence téléphonique avec des analystes, a déclaré que la société constatait « une demande extraordinaire et une forte croissance de la part des laboratoires d'IA, des marchés de capitaux, des institutions de services financiers et des entreprises ».
Monteiro a déclaré que les investisseurs seraient ravis de voir la croissance de Google Cloud, mais a averti que cela aide également nombre de ses concurrents dans le secteur de l'IA, qui exploitent ses ressources d'infrastructure cloud pour alimenter les assistants et agents d'IA qui concurrencent les propres offres d'Alphabet. « À l'heure actuelle, Alphabet gagne plus en vendant l'IA à ses concurrents qu'en l'utilisant lui-même, et cet écart devrait continuer de se creuser au cours des prochains trimestres à moins que ses modèles ne changent radicalement », a-t-il déclaré.
Cela est devenu une source de tensions croissantes sur le marché des infrastructures cloud, a déclaré Tracey Woo, analyste chez Forrester Research. Même si la demande semble forte, on peut se demander dans quelle mesure cette demande reflète une adoption plus large par les entreprises par rapport aux dépenses concentrées d’une poignée d’entreprises d’IA, a-t-elle expliqué.
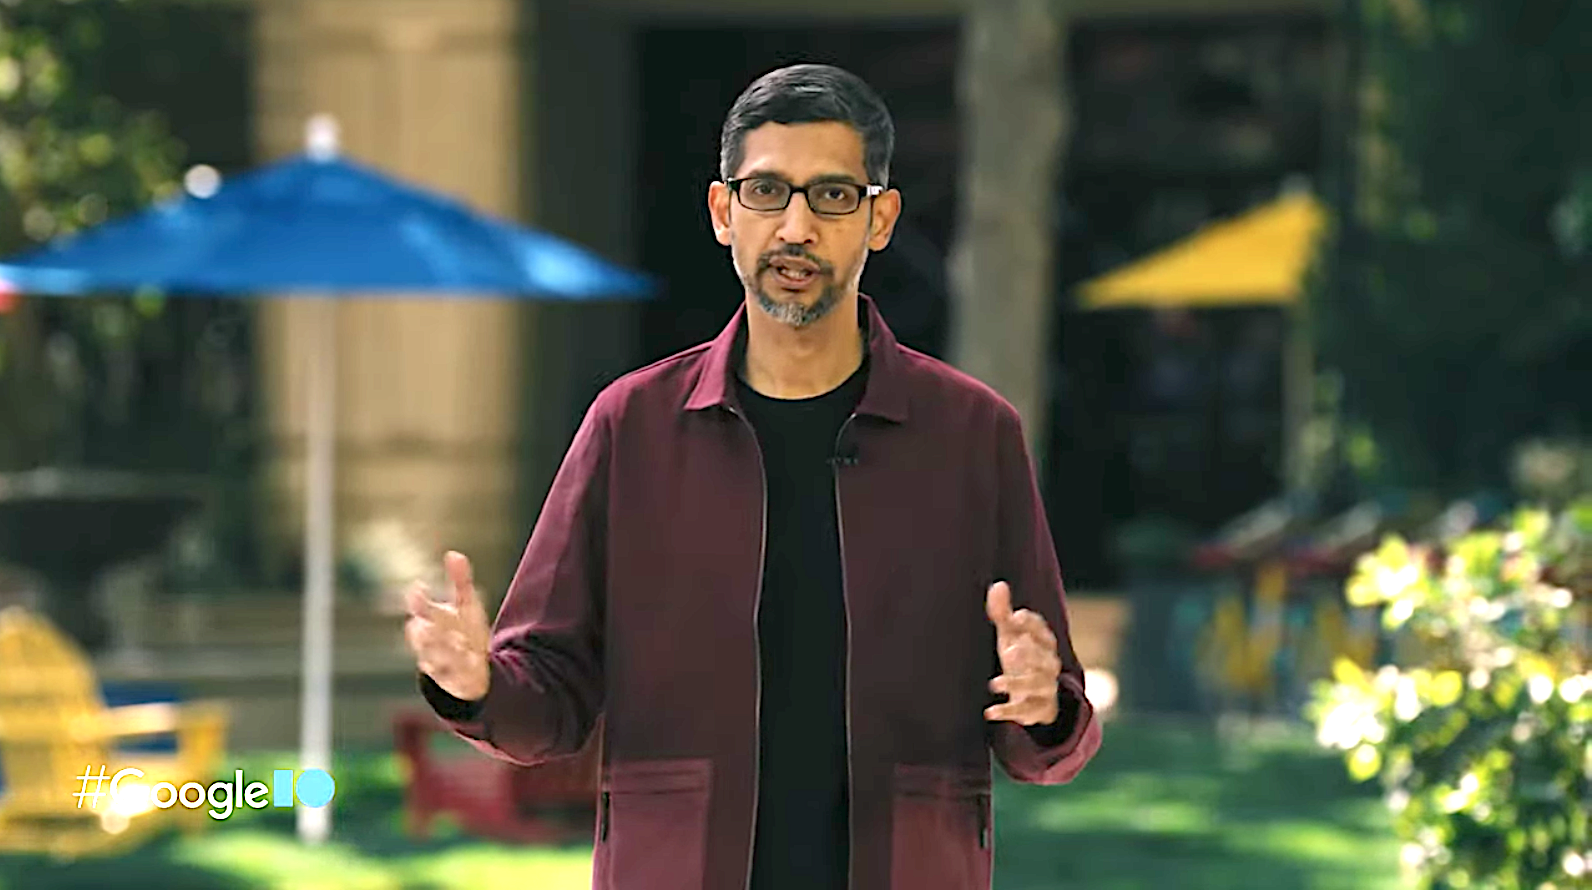
Au moins, l'adoption par les consommateurs de l'IA de Google semble augmenter. Le directeur général Sundar Pichai (photo) a déclaré aux analystes que l'application Gemini avait atteint plus d'un milliard d'utilisateurs dans le monde pour la première fois au cours du trimestre, ce qui en faisait le produit connaissant la croissance la plus rapide de l'histoire de l'entreprise. Il a ajouté que la société constate également une forte demande pour de nouveaux modèles tels que le Gemini Argon. Il a également annoncé deux autres nouveaux modèles cette semaine.
L'analyste de Valoir, Rebecca Wettemann, a déclaré à SiliconANGLE que la grande question pour Google Cloud est la capacité. L'entreprise constate une énorme demande pour ses services cloud, a-t-elle déclaré, plus qu'elle ne peut répondre, mais pour répondre à cette demande, elle doit continuer à dépenser. « Mais Alphabet peut-il construire assez rapidement pour répondre à cette demande, et à quel prix alors que son flux de trésorerie disponible diminue ? » elle a demandé.
Alphabet continue d'alimenter une grande partie de la construction de son infrastructure d'IA en utilisant les revenus provenant de son activité de moteur de recherche traditionnelle, mais les investisseurs sont probablement déçus de voir que l'entreprise a également échoué dans ce domaine. Les revenus de recherche ont augmenté de 12 % au cours du trimestre, à 63,35 milliards de dollars, en deçà des prévisions de 64,96 milliards de dollars de Street. Cependant, Pichai a déclaré que les investissements de l'entreprise dans l'IA ont contribué à générer le taux de croissance des requêtes de recherche le plus élevé des cinq dernières années.
« La baisse des performances de recherche est significative car elle met en évidence le défi de financer des investissements massifs en IA tout en maintenant la force des entreprises établies », a déclaré Woo. « Alors que les hyperscalers continuent de développer leurs infrastructures à un rythme sans précédent, les entreprises bénéficieront d'un plus grand choix, d'une concurrence accrue et d'une plus grande pression sur les fournisseurs pour démontrer leur valeur. La prochaine phase du marché sera moins définie par qui peut construire le plus de capacités d'IA et davantage par qui peut aider les clients à en tirer des résultats commerciaux durables. «
